Questions juridiques
Q
 Vues2,410
Je travaille comme directeur financier dans une entreprise. Récemment, il a été souligné que certains traitements comptables au sein de l'entreprise pourraient ne pas répondre aux normes, et j'ai entendu dire qu'il était possible que cela devienne un problème lors du processus d'audit externe. Même s’il ne s’agit pas d’une fraude comptable intentionnelle, je suis curieux de savoir si des sanctions pénales peuvent être imposées s’il s’avère qu’il s’agit d’une fraude comptable, et dans quelle mesure la responsabilité est réellement imposée.
fraude comptable
Réponse
Publié:
Auteur : Kim Kuk-il
La fraude comptable fait référence aux cas dans lesquels de faux états financiers sont préparés ou divulgués en violation des normes comptables, ou de fausses informations sont saisies ou omises dans un rapport d'audit.
De tels actes sont passibles de sanctions sévères en vertu de la loi sur l'audit externe des sociétés par actions, etc.
Selon l'article 39 de la loi sur l'audit externe, la préparation d'états financiers qui violent les normes comptables ou la préparation de faux rapports d'audit sont passibles de sanctions pénales.
Plus précisément, une peine d'emprisonnement pouvant aller jusqu'à 10 ans ou une amende équivalente à deux à cinq fois le montant des profits ou des pertes évités grâce à la violation peut être imposée.
Toutefois, si aucun profit ou perte n'est évité en raison de l'infraction ou s'il est difficile de le calculer, ou si le montant équivalent à 5 fois le montant est inférieur à 1 milliard de KRW, le plafond de l'amende est limité à 1 milliard de KRW.
En particulier, si vous êtes un « directeur de l’exécution des affaires » au sens de la loi commerciale, vous pouvez être tenu responsable même si vous n’êtes pas un directeur dans la forme.
Si un administrateur dirige ou décide effectivement de la comptabilité, il est soumis à la même responsabilité juridique qu'un administrateur.
Par conséquent, la question de savoir si une fraude comptable se produit doit être déterminée en tenant compte de manière globale de l’intentionnalité, de la structure des instructions internes et du degré de violation des normes comptables.
Il est important de vérifier les risques juridiques et de préparer dès le début une stratégie de réponse grâce aux conseils d’un avocat comptable.

Stratégie contentieuse propre fondée sur l’AI·IT

Plus de 240 membres clés

Plus de 1,200 dossiers traités par mois
* 2025년 월평균 기준
Conforme à l'art. 4 al. 1 du règlement sur la publicité du Barreau de Corée

Chaque consultation est d’abord examinée par un avocat spécialisé,
elle se déroule donc sur rendez-vous.
Consultation téléphonique
1800-7905
Accueil 24h/24, 365 jours par an


Consultation en ligne
Des services juridiques
pour nos clients.
Consultation par chat
Obtenez facilement une consultation par chat.
Membres associés
Voir plus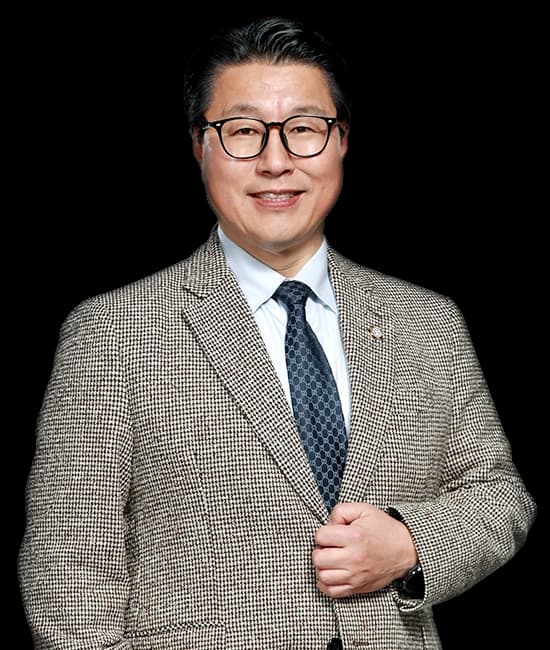
Kim Kuk-il
T. 070-5117-2950
Procureur en chef du Bureau du Haut Procureur de Séoul Expérience en tant que chef de la branche de Goyang du bureau du procureur du district d'Uijeongbu
Kim In-won
T. 070-7510-1044
Procureur en chef du bureau du procureur du district central de Séoul Expérience du procureur en chef de la succursale de Daejeon Hongseong
Affaires marquantes
Voir plusDomaines d'expertise associés
Voir plusTous les domaines En un coup d’œil
1/0