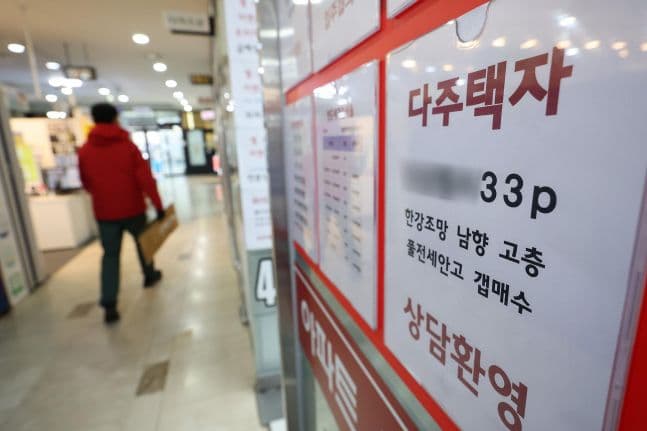
“สกัดกั้นต้นตอการยักยอกสินเชื่อธุรกิจ”... “ความเสี่ยง 3 ประการ” ทางการเงิน ภาษี และอาญา” ร่วมสอบสวนอย่างครอบคลุม
เนื่องจากการใช้สินเชื่อธุรกิจในทางที่ผิดเพื่อวัตถุประสงค์อื่นนอกเหนือจากวัตถุประสงค์ที่ตั้งใจไว้กำลังกลายเป็นความเสี่ยงหลักในภาคการเงินอย่างรวดเร็ว การสอบสวนอย่างครอบคลุมจึงดำเนินไปอย่างเต็มที่ ในอดีตนั้นจำกัดอยู่เพียงการตรวจสอบตัวอย่างโดยเน้นไปที่กรณีที่ตรวจพบบางกรณี แต่เมื่อเร็วๆ นี้ สถานการณ์ได้เปลี่ยนไป โดยมีหน่วยงานทางการเงินและกรมสรรพากรแห่งชาติเข้ามาแทรกแซงพร้อมกันเพื่อติดตามกระบวนการทั้งหมดตั้งแต่การดำเนินการกู้ยืมไปจนถึงการใช้เงินทุน นอกจากนี้ มีแนวโน้มการปราบปรามของหน่วยงานสืบสวนจะรุนแรงขึ้น สำนักงานตำรวจแห่งชาติประกาศว่าได้ดำเนินการ "ปราบปรามอาชญากรรมด้านอสังหาริมทรัพย์แบบพิเศษ" เป็นเวลาประมาณ 5 เดือน ตั้งแต่วันที่ 17 ตุลาคมปีที่แล้ว ถึงวันที่ 15 มีนาคมปีนี้ โดยสามารถปราบปรามประชาชนได้ทั้งหมด 1,493 คน และส่งคนได้ 640 คน ในจำนวนนี้ 7 คนถูกจับกุมในข้อหาร้ายแรง โดยเฉพาะอย่างยิ่ง Financial Supervisory Service และ National Tax Service กำลังเพิ่มความเข้มงวดในการตรวจสอบ เนื่องจากกรณีการซื้ออสังหาริมทรัพย์โดยใช้สินเชื่อธุรกิจกำลังสะสม โดยมองว่านี่เป็นการกระทำที่กระทบต่อคำสั่งซื้อทางการเงินและตลาดอสังหาริมทรัพย์ ในเรื่องนี้ อัยการสำนักงานกฎหมาย Daeryun Shin Hye-jin เน้นย้ำว่า "หากรวมสินเชื่อธุรกิจและการซื้ออสังหาริมทรัพย์เข้าด้วยกัน อาจนำไปสู่การสอบสวนภาษีและความรับผิดทางอาญาที่อยู่นอกเหนือการคว่ำบาตรทางการเงิน ดังนั้นการจัดการตั้งแต่เนิ่นๆ ผ่านทางความร่วมมือกับผู้เชี่ยวชาญจึงเป็นสิ่งจำเป็น" ต่อไปนี้เป็นคำถามและคำตอบกับทนายชิน ถาม: การสอบสวนอสังหาริมทรัพย์เต็มรูปแบบนี้ดำเนินการอย่างไร และประเด็นสำคัญที่หน่วยงานทางการเงินพิจารณาเป็นอันดับแรกคืออะไร ▲แกนหลักของการตรวจสอบคือวัตถุประสงค์ของการกู้ยืมนั้นตรงกับการใช้งานจริงหรือไม่ การสำรวจนี้ไม่ใช่การตรวจสอบตัวอย่างง่ายๆ แต่ดำเนินการผ่านการวิเคราะห์ข้อมูลที่ครอบคลุมตามแผนการจัดหาเงินทุน เรารวบรวมแผนทางการเงินทั้งหมดที่ส่งมาเมื่อรายงานการซื้อบ้านและจัดประเภทเป็นสินเชื่อธุรกิจ หลังจากนั้น ข้อมูลสินเชื่อสถาบันการเงินและข้อมูลการรายงานของ National Tax Service จะได้รับการตรวจสอบข้าม และกระแสบัญชีจะได้รับการวิเคราะห์เพื่อยืนยันว่าเงินกู้เชื่อมโยงกับราคาขายอสังหาริมทรัพย์ เงินดาวน์ การชำระเงินระหว่างกลาง หรือการชำระยอดคงเหลือหรือไม่ จะตรวจพบได้ในกรณีใดบ้าง? ▲การซื้อบ้านไม่ได้นำไปสู่การผิดกฎหมายในทันที แต่อาจนำไปสู่การสอบสวนในกรณีที่สินเชื่อธุรกิจถูกใช้โดยตรงเป็นรายได้จากการขาย เมื่อดอกเบี้ยเงินกู้ถือเป็นค่าใช้จ่ายทางธุรกิจ หรือเมื่อได้รับอสังหาริมทรัพย์โดยการให้กู้ยืมเงินขององค์กรแก่บุคคล โดยเฉพาะอย่างยิ่งหากเงินกู้ไหลผ่านบัญชีส่วนตัวไปยังบัญชีของผู้ขาย หรือหากเงินถูกโอนไปยังธุรกรรมอสังหาริมทรัพย์ในระยะเวลาอันสั้นที่ไม่เกี่ยวข้องกับธุรกิจ ก็อาจถูกตัดสินว่าเป็นเงินกู้เพื่อจุดประสงค์ในการซื้ออสังหาริมทรัพย์ ในกรณีนี้ อาจมีการเรียกเก็บภาษีนิติบุคคลและภาษีเพิ่มเติมเนื่องจากการปฏิเสธค่าใช้จ่ายที่มีอยู่ ฉันควรทำอย่างไรหากฉันได้ซื้ออสังหาริมทรัพย์โดยใช้เงินกู้แล้ว หรือหากพบปัญหาในระหว่างการสอบสวนอย่างละเอียด ▲แม้ว่าคุณจะได้ซื้ออสังหาริมทรัพย์โดยใช้เงินกู้ไปแล้ว แต่ก็ยังมีช่องทางให้ตอบกลับได้ หากคุณรายงานการแก้ไขเพื่อหลีกเลี่ยงการหลีกเลี่ยงหรือเสนอแนะแผนการชำระหนี้โดยสมัครใจก่อนที่สถาบันการเงินจะแจ้งการสอบสวนอย่างเป็นทางการ คุณสามารถลดการสูญเสียกำไรที่ค้างชำระ ลดภาษีเพิ่มเติม และลดความเสี่ยงทางอาญาได้ อย่างไรก็ตาม ระยะเวลาของรายงานที่แก้ไข วิธีการอธิบาย วัสดุที่ส่ง และกลยุทธ์การเจรจาจะแตกต่างกันไปขึ้นอยู่กับแต่ละกรณี กรมสรรพากรแห่งชาติสามารถตรวจสอบได้ว่ามีการละเว้นการขายทั่วทั้งธุรกิจ ค่าใช้จ่ายในการดำเนินการ การยักยอกเงินของบริษัท และการผสมผสานระหว่างกองทุนส่วนบุคคลและธุรกิจ ดังนั้น การทบทวนกฎหมายตั้งแต่ระยะแรกจึงเป็นสิ่งสำคัญ หากถูกจับได้จะมีมาตรการคว่ำบาตรระดับสถาบันการเงินอย่างไรบ้าง? ▲บริษัททางการเงินจะต้องตรวจสอบความเหมาะสมของสินเชื่อธุรกิจตั้งแต่ 100 ล้านวอนขึ้นไปภายใน 3 เดือนหลังการดำเนินการ หากยืนยันการใช้ในทางที่ผิดนอกเหนือจากวัตถุประสงค์ที่ตั้งใจไว้ สถาบันการเงินจะกู้คืนเงินกู้ทันที และข้อมูลของผู้ยืมจะได้รับการลงทะเบียนกับ Korea Credit Information Service และแบ่งปันกับอุตสาหกรรมทางการเงิน 5 แห่ง รวมถึงธนาคาร ประกันภัย การเงินร่วม และสถาบันการเงินเฉพาะด้านสินเชื่อ หากตรวจพบเพียงครั้งเดียว สินเชื่อใหม่อาจถูกจำกัดเป็นเวลา 1 ปี และหากตรวจพบสองครั้ง สินเชื่อใหม่อาจถูกจำกัดได้สูงสุด 5 ปี ซึ่งอาจส่งผลกระทบต่อการดำเนินธุรกิจโดยรวมถาม. จะนำไปสู่ปัญหาทางอาญาเช่นการฉ้อโกงในกรณีใดบ้าง? ▲กุญแจสำคัญคือการจงใจหลอกลวงและฉ้อโกงในขั้นตอนการขอสินเชื่อ หากคุณระบุว่ามีวัตถุประสงค์ทางธุรกิจ แต่ระดมทุนจริงโดยมีจุดประสงค์ในการซื้ออสังหาริมทรัพย์ คุณอาจถูกตั้งข้อหาฉ้อโกง นอกจากนี้ หากมีการยืนยันแผนธุรกิจ ข้อมูลการขาย ใบกำกับภาษี หรือการปกปิดการใช้เงินทุนที่เป็นเท็จ อาจนำไปสู่การดำเนินคดีทางอาญา โดยเฉพาะอย่างยิ่งในกรณีของบริษัท หากตัวแทนใช้เงินทุนของบริษัทเพื่อซื้อบ้านส่วนตัว ซึ่งแยกจากการฉ้อโกง อาจเกิดปัญหาการยักยอกธุรกิจภายใต้มาตรา 356 แห่งพระราชบัญญัติอาญา เนื่องจากการยักยอกในที่ทำงานอาจมีการลงโทษที่รุนแรงขึ้น ขอบเขตความรับผิดทางอาญาและระดับการลงโทษจึงอาจหนักกว่าบุคคลอย่างมาก ฉันควรตอบสนองอย่างไรหากได้รับแจ้งการสอบสวนหรือหากนำไปสู่การดำเนินคดีทางอาญา ▲สิ่งที่สำคัญที่สุดคือต้องจัดระเบียบข้อความเริ่มต้นและทิศทางในการส่งข้อมูลอย่างสม่ำเสมอ ในขั้นตอนการสืบสวนของ Financial Supervisory Service ใบแจ้งยอดจะต้องจัดระบบโดยเน้นที่วัตถุประสงค์ของเงินกู้และวิธีการใช้เงินทุน และในขั้นตอนการตอบกลับของ National Tax Service จะต้องเตรียมเอกสารทั้งหมดเพื่อพิสูจน์แหล่งที่มาของเงินทุนหรือความเกี่ยวข้องทางธุรกิจ ในขั้นตอนทางอาญา การกระทำหลอกลวงและเจตนาฉ้อโกงซึ่งเป็นข้อกำหนดในการก่ออาชญากรรมของการฉ้อโกง จะต้องได้รับการจัดการโดยละเอียดสำหรับแต่ละรายการ แต่จะต้องกำหนดตรรกะในการป้องกันไว้ในกรณีที่ความรับผิดทางอาญานั้นไม่ได้เกิดขึ้นทันทีเพียงผ่านการละเมิดสัญญาหรือการเปลี่ยนแปลงการใช้งานภายหลังข้อเท็จจริง ในท้ายที่สุด ขึ้นอยู่กับว่าจะอธิบายปัญหานี้อย่างไรและอย่างไร อาจเป็นความแตกต่างระหว่างว่าจะกลายเป็นความเสี่ยงด้านภาษี ไม่ว่าจะลุกลามไปสู่การคว่ำบาตรทางการเงิน หรือไม่ว่าจะนำไปสู่ความรับผิดทางอาญาหรือไม่ การได้รับแกนตอบสนองเริ่มต้นที่ถูกต้องจะเป็นตัวกำหนดผลลัพธ์อย่างแท้จริง อึนเฮ ลี (zhses3@joseilbo.com)[ดูบทความเต็ม]
“สกัดกั้นแหล่งที่มาของการยักยอกสินเชื่อธุรกิจ”... “การเงิน ภาษี และอาญา 'ความเสี่ยงสามประการ'” ในการสอบสวนร่วมกันอย่างครอบคลุม (ลิงก์)