หากถูกกล่าวหาว่าสมรู้ร่วมคิดกลโกงสินเชื่องาน... “การตอบสนองเร็วเป็นสิ่งสำคัญ”
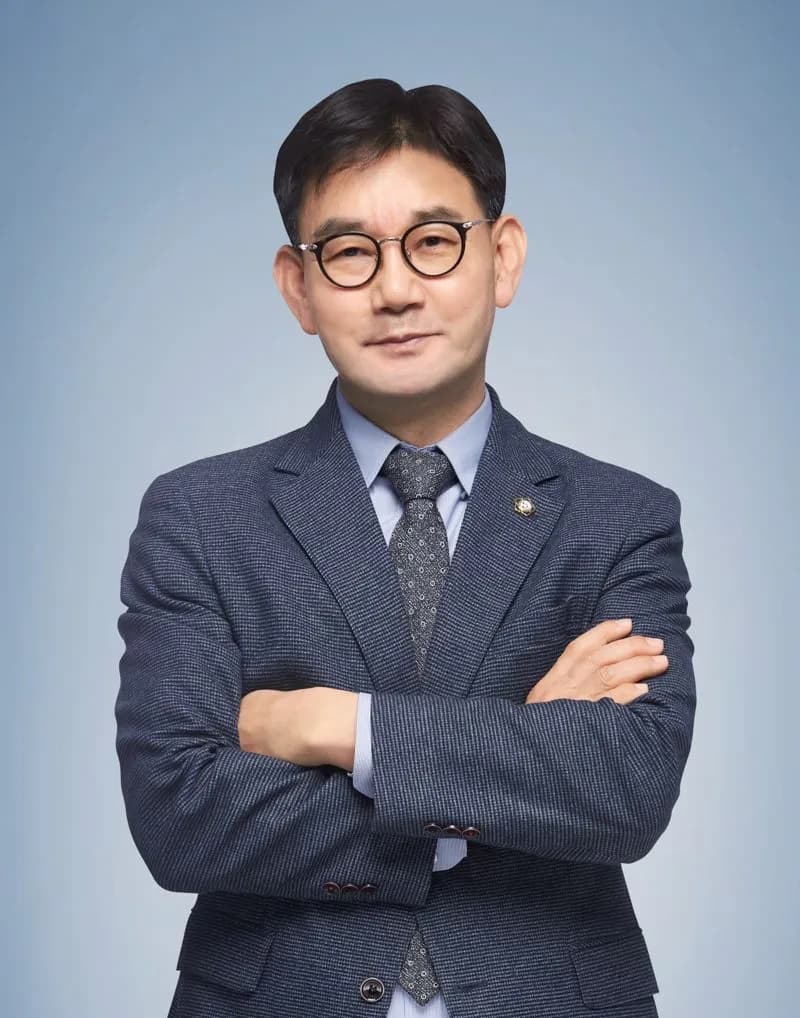
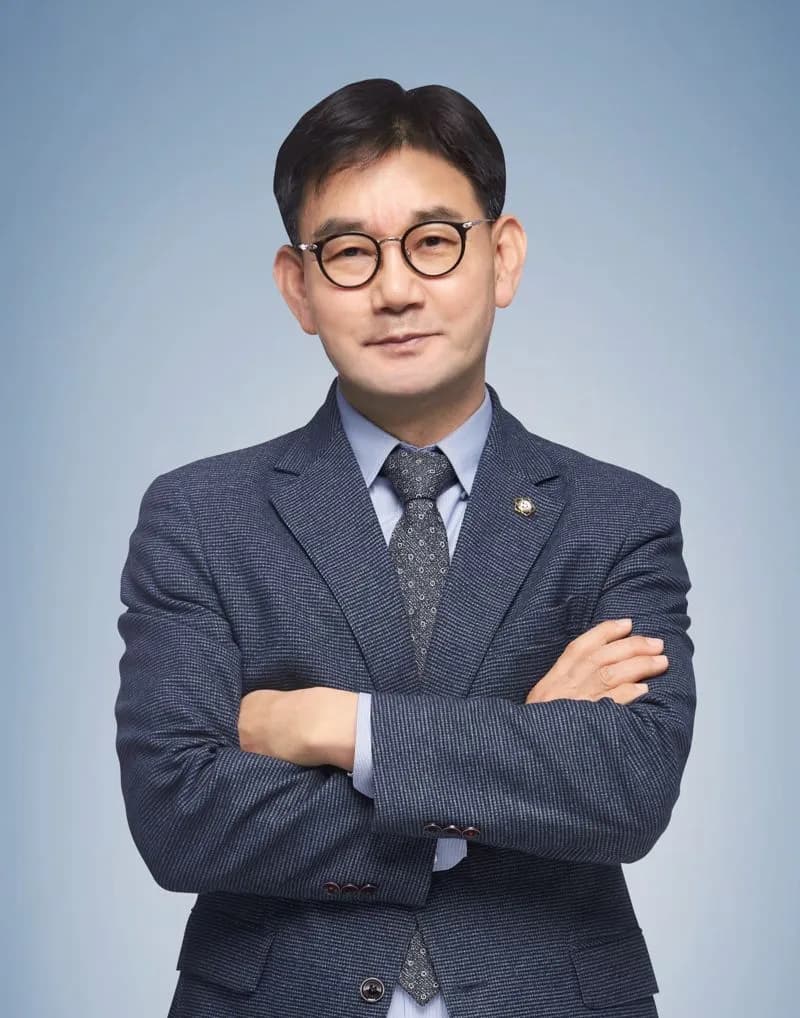
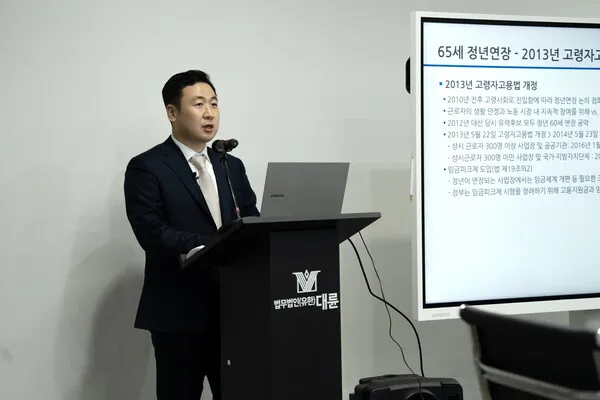
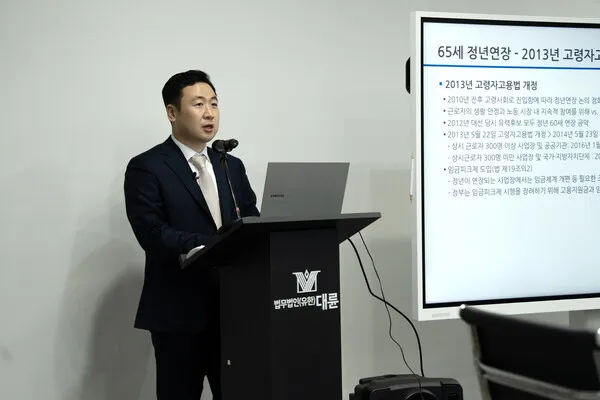
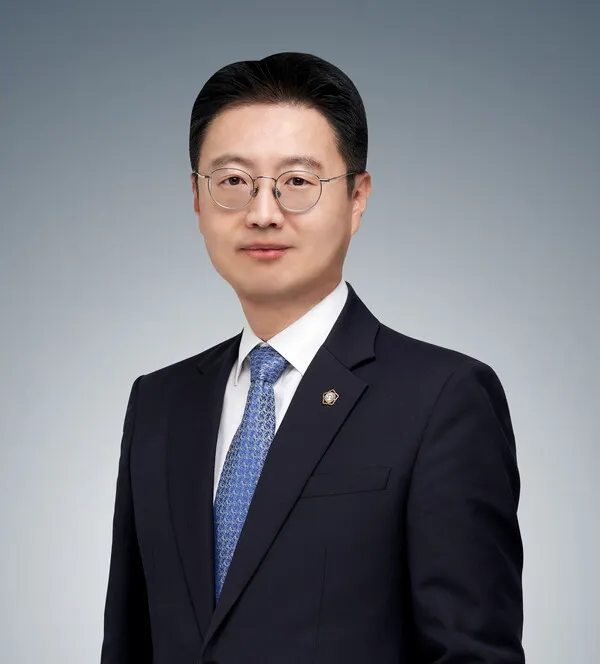
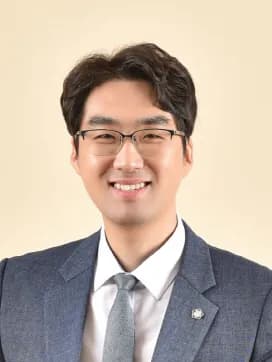
ล่าสุดองค์กร 'สินเชื่องาน' มีจำนวนเพิ่มมากขึ้น จากการสำรวจโดย Financial Supervisory Service จำนวนรายงานความเสียหายจากการจัดหาเงินทุนภาคเอกชนที่ผิดกฎหมายเพิ่มขึ้นทุกปี: 8,043 คดีในปี 2563, 9,918 คดีในปี 2564, 10,913 คดีในปี 2565, 13,751 คดีในปี 2566 และ 15,397 คดีในปีที่แล้ว พวกเขากำหนดเป้าหมายคนธรรมดาที่ต้องการเงินด่วนด้วยวลีเช่น "อนุมัติ 100% สำหรับทุกคน" และ "รับประกันการอัพเกรดอันดับเครดิต" โดยเฉพาะอย่างยิ่งเนื่องจากสินเชื่องานมีความคล้ายคลึงกับกระบวนการสินเชื่อทั่วไป ผู้ขอสินเชื่อจึงอาจมีส่วนร่วมในการก่ออาชญากรรมโดยที่พวกเขาไม่รู้ตัวและอาจถูกลงโทษทางอาญาในฐานะผู้สมรู้ร่วมคิด ในความเป็นจริง ศาลมีแนวโน้มที่จะลงโทษอย่างรุนแรงต่อผู้ขอสินเชื่อที่ให้ยืมชื่อเพื่อขอสินเชื่อเพื่อการทำงานในฐานะผู้สมรู้ร่วมคิดที่มีบทบาทสำคัญในอาชญากรรม แม้ว่าผู้ขอสินเชื่อจะไม่ทราบวิธีการเฉพาะในการก่ออาชญากรรม หากเขาหรือเธอรู้หรือคาดการณ์ได้อย่างเพียงพอว่าผลลัพธ์ที่ผิดกฎหมายอาจเกิดขึ้นในขณะที่เข้าร่วมในกระบวนการให้กู้ยืมที่ผิดปกติ เขาหรือเธออาจได้รับการยอมรับว่าเป็นผู้ต้นทางร่วมของการสมรู้ร่วมคิดเนื่องจาก "ความประมาทเลินเล่อโดยเจตนา" ในเรื่องนี้ ชอย ฮันซิก ทนายความของสำนักงานกฎหมาย Daeryun (ในภาพ) กล่าวว่า "เมื่อพิจารณาจากโครงสร้างแล้ว ลูกค้าสินเชื่อจะต้องรับโทษในฐานะ การสมรู้ร่วมคิดในการฉ้อโกงหรือปลอมแปลงเอกสารส่วนตัว ดังนั้นการตอบสนองตั้งแต่เนิ่นๆ จึงมีความสำคัญมากกว่าสิ่งอื่นใด” ทนายความชอยดำรงตำแหน่งหัวหน้าทีมกฎหมายของบริษัทขนาดใหญ่และธนาคาร ด้านล่างนี้คือคำถามและคำตอบกับทนายชอย - สินเชื่องานคืออะไร? ▲สินเชื่อทำงาน ซึ่งเป็นการฉ้อโกงทางการเงินประเภทหนึ่ง หมายถึง การกระทำทั้งหมดของการฉ้อโกงสถาบันการเงิน และการได้รับเงินกู้โดยการปลอมแปลงเอกสาร เช่น ใบรับรองการจ้างงาน และใบเสร็จรับเงินภาษีหัก ณ ที่จ่ายของผู้ที่ไม่ผ่านคุณสมบัติในการกู้ยืม เมื่อเร็ว ๆ นี้ วิธีการมีความซับซ้อนมากขึ้น และนายหน้าจะลงทะเบียนผู้สมัครสินเชื่อเป็นพนักงานประจำในบริษัทเชลล์ ฯลฯ จากนั้นสร้างรายละเอียดการโอนเงินเดือนหรือบันทึกการจ่ายเงินประกันหลักสี่รายการเป็นเวลาหลายเดือนเพื่อฉ้อโกงเงินกู้ - จะถูกลงโทษอย่างไรเมื่อถูกจับ? ▲ สินเชื่อเพื่องานเป็นอาชญากรรมที่ซับซ้อนซึ่งรวมอาชญากรรมทางอาญาหลายอย่างเข้าไว้ด้วยกัน และสามารถลงโทษได้ดังนี้ ขึ้นอยู่กับการกระทำ ประการแรก มีการฉ้อโกงเกิดขึ้น การกระทำฉ้อโกงสถาบันการเงินด้วยเอกสารเท็จเพื่อขอสินเชื่อถือเป็นอาชญากรรมของการฉ้อโกงและมีโทษจำคุกสูงสุด 10 ปีหรือปรับสูงสุด 20 ล้านวอน หากจำนวนการยักยอกเงินมากกว่า 500 ล้านวอน จะมีการบังคับใช้พระราชบัญญัติว่าด้วยการลงโทษที่รุนแรงยิ่งขึ้นสำหรับอาชญากรรมทางเศรษฐกิจเฉพาะด้าน (พระราชบัญญัติตำรวจพิเศษ) และจะมีการลงโทษที่รุนแรงกว่ามาก เช่น จำคุกมากกว่า 3 ปี นอกจากนี้ เนื่องจากใบรับรองการจ้างงานและเอกสารหลักฐานรายได้ถูกปลอมแปลงในระหว่างขั้นตอนการกู้ยืม จึงมีการนำความผิดฐานปลอมแปลงเอกสารส่วนตัว (มาตรา 231 ของพระราชบัญญัติอาญา) และอาชญากรรมจากการใช้เอกสารปลอม (มาตรา 234 ของพระราชบัญญัติอาญา) มาใช้ ซึ่งสอดคล้องกับโทษจำคุกสูงสุด 5 ปีหรือปรับไม่เกิน 10 ล้านวอน นอกจากนี้ หากคุณโอนหรือเช่าสื่อการเข้าถึง เช่น สมุดธนาคารหรือบัตร ตามคำขอของนายหน้า คุณจะต้องรับโทษจำคุกสูงสุด 5 ปีหรือปรับสูงสุด 30 ล้านวอน สำหรับการละเมิดมาตรา 49 ของพระราชบัญญัติธุรกรรมทางการเงินทางอิเล็กทรอนิกส์ สิ่งที่สำคัญที่สุดคือแม้ว่าผู้ขอสินเชื่อจะขอร้องให้ยืมชื่อของเขา แต่ก็มีความเป็นไปได้สูงมากที่เขาจะถูกลงโทษในฐานะผู้สมรู้ร่วมคิดกับองค์กรอาชญากรรม ศาลพิจารณาถึงการระบุชื่อและให้ความร่วมมือในการขอสินเชื่อ ในขณะเดียวกันก็ทราบถึงอันตรายของสินเชื่องานซึ่งเป็นส่วนสำคัญในการก่ออาชญากรรม และถือว่านายหน้าต้องรับผิดชอบในความรับผิดชอบเดียวกัน - สิ่งแรกที่ต้องทำเมื่อคุณพบว่าคุณมีส่วนเกี่ยวข้องกับสินเชื่องานแล้วคือ ▲ แม้ว่าคุณจะทำตามคำแนะนำของนายหน้าอย่างอดทน แต่ก็มีหลายกรณีที่สินเชื่องานได้รับการยอมรับว่าเป็นผู้สมรู้ร่วมคิดในการฉ้อโกงและปลอมแปลงเอกสารส่วนตัวและถูกตัดสินจำคุก ดังนั้น ทันทีที่คุณทราบถึงความเกี่ยวข้องของคุณ คุณจะต้องหยุดกระบวนการทั้งหมดและเริ่มดำเนินการทางกฎหมายอย่างรวดเร็ว ขั้นแรก คุณต้องรักษาหลักฐานที่เกี่ยวข้องทั้งหมด เช่น บันทึกการโทรกับนายหน้า รายละเอียดการสนทนาของ Messenger ข้อความโฆษณาหรือการโพสต์ และรายละเอียดการฝาก/ถอนเงิน จากข้อมูลที่ได้รับ สิ่งสำคัญคือต้องปรึกษากับผู้เชี่ยวชาญด้านกฎหมายเพื่อวิเคราะห์ขอบเขตการมีส่วนร่วมและความตั้งใจของตนอย่างเป็นกลาง และเพื่อกำหนดกลยุทธ์ในการแถลงในระหว่างขั้นตอนการสอบสวน หากมีการออกเงินกู้แล้วสามารถพิจารณามอบตัวได้โดยปรึกษากับทนายความ อย่างไรก็ตาม การมอบตัวอย่างเร่งรีบอาจส่งผลให้คุณต้องยอมรับข้อกล่าวหาทั้งหมด ดังนั้น คุณต้องได้รับความช่วยเหลือทางกฎหมายเพื่อกำหนดเวลาและวิธีที่จะมอบตัว นอกจากนี้ ยังจำเป็นต้องติดต่อสถาบันการเงินที่ออกเงินกู้ทันที แจ้งการฉ้อโกงสินเชื่อ และใช้มาตรการป้องกันการแพร่กระจายความเสียหาย เช่น การระงับการชำระเงิน - สัญญาณความเสี่ยงที่เป็นตัวแทนของสินเชื่องานที่ประชาชนทั่วไปสามารถแยกแยะได้คือ ▲ เมื่อเร็ว ๆ นี้ เนื่องจากการให้กู้ยืมแบบไม่เผชิญหน้ามีความกระตือรือร้นมากขึ้น มีหลายกรณีที่ผู้คนติดต่อผ่าน SNS หรือข้อความด้วยสิ่งต่าง ๆ เช่น 'สินเชื่อรีไฟแนนซ์ดอกเบี้ยต่ำที่รัฐบาลสนับสนุน' และ 'การอนุมัติ 100% โดยไม่คำนึงถึงอันดับเครดิต' พวกเขาแสร้งทำเป็นขั้นตอนปกติและชักจูงให้เกิดการติดตั้งแอปจากแหล่งที่ไม่รู้จัก หรือขอข้อมูลส่วนบุคคลที่สำคัญ เช่น สำเนาบัตรประจำตัวประชาชน สมุดบัญชีธนาคาร บัตรเช็ค และรหัสผ่านใบรับรองสาธารณะ โดยระบุว่าจำเป็นต้องออกเงินกู้ ข้อมูลที่ส่งในลักษณะนี้จะถูกนำไปใช้ในทางที่ผิดโดยตรงในการก่ออาชญากรรม เช่น การปลอมแปลงเอกสารหรือการเปิดบัญชีธนาคารในนามของผู้ขอสินเชื่อ ดังนั้นคุณจึงไม่ควรตอบกลับ นอกจากนี้ หากมีการขอชำระเงินล่วงหน้าสำหรับค่าธรรมเนียม ค่าทำงาน ค่ามัดจำ ค่าคอมพิวเตอร์ ฯลฯ ถือเป็นการฉ้อโกง 100% สถาบันการเงินอย่างเป็นทางการไม่เคยแนะนำสินเชื่อผ่านทางข้อความหรือ SNS หรือขอเงินเป็นค่าธรรมเนียมก่อนดำเนินการกู้ยืม นักข่าว ควอน บยอง-ซ็อก (bsk730@fnnews.com)[ดูบทความเต็ม]
หากถูกกล่าวหาว่าสมรู้ร่วมคิดในกลโกงสินเชื่องาน..."คำตอบเร็วเป็นสิ่งสำคัญ" (ลิงค์)